

Este artigo foi adaptado da edição especial da AQ sobre o caminho a seguir para o México | Read in English | Leer en español
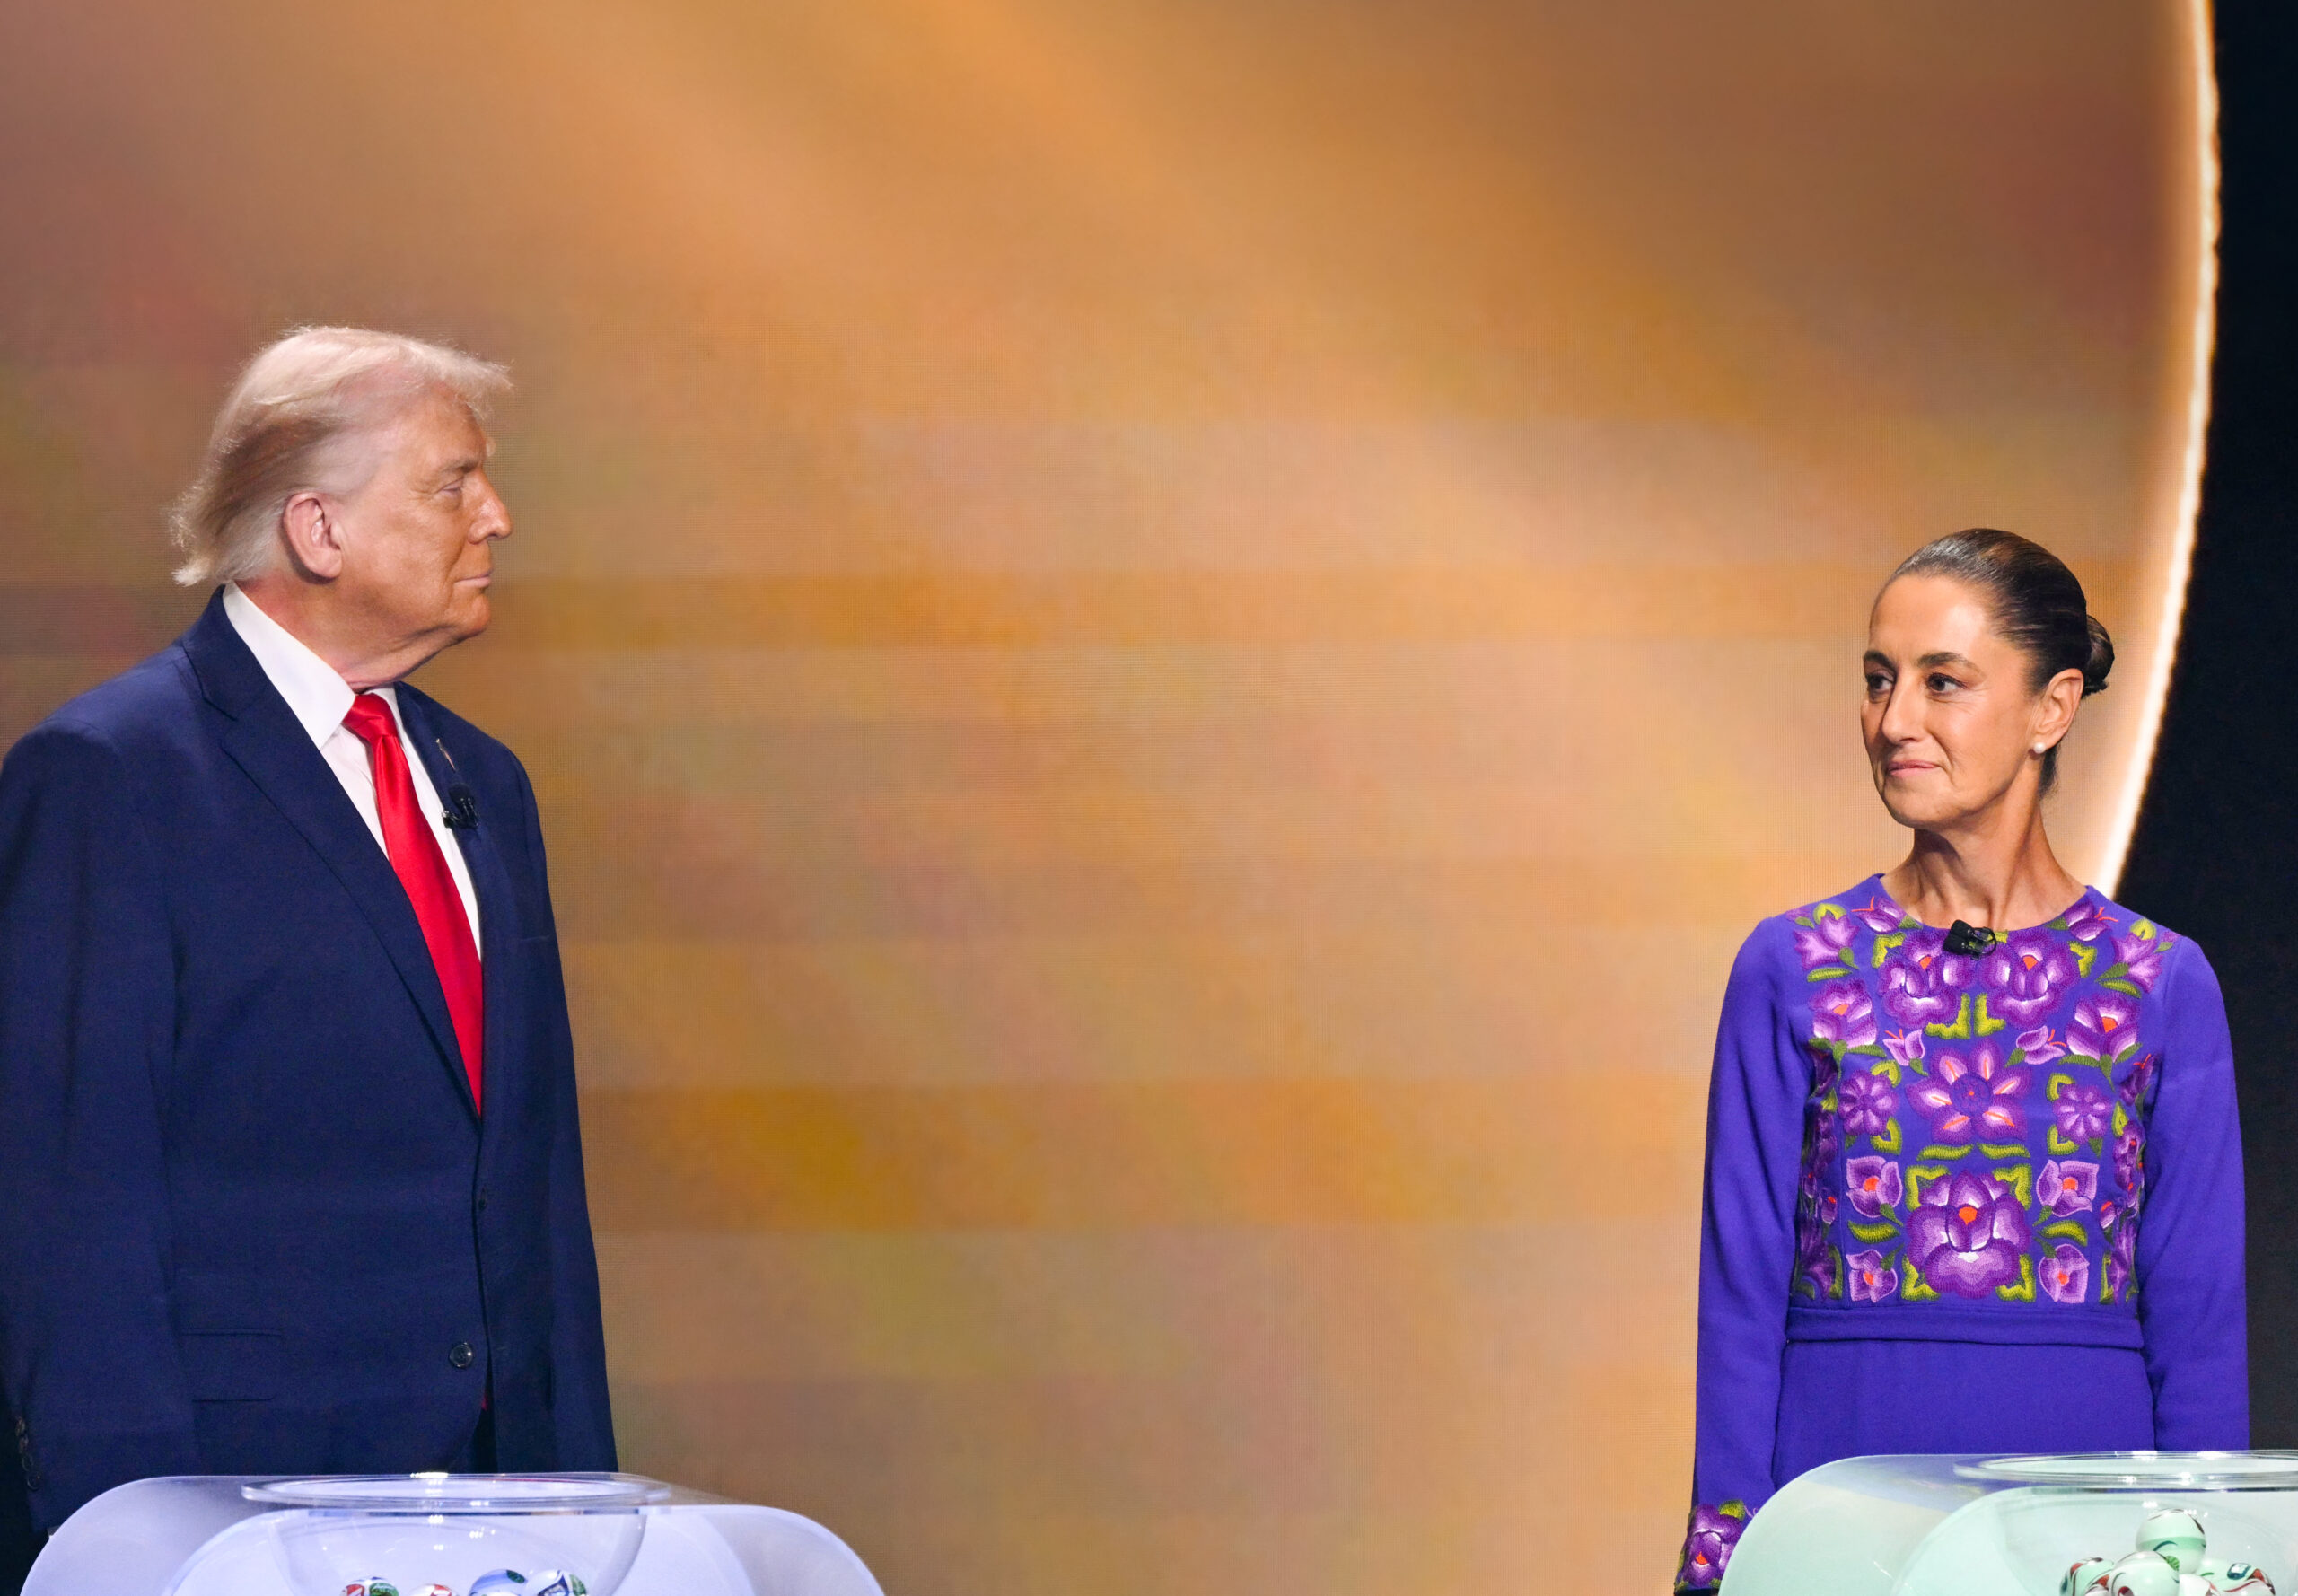
O segundo mandato presidencial de Donald Trump tornou o impensável realidade—não apenas para o México, mas para o mundo inteiro. Desde a declaração de sua intenção de anexar a Groenlândia ou de transformar o Canadá no 51º estado norte-americano, as repetidas afirmações de que a guerra no Irã acabou ou o anúncio de planos para transformar Gaza em uma riviera no Oriente Médio até a forma como se refere e se comunica com seus pares globais, generaliza sobre países e reduz problemas complexos a soluções rápidas, ainda falhamos em compreender tais ações não como ideias aleatórias e isoladas, mas como uma forma totalmente nova de conceber o mundo. Não se trata apenas de Trump, não se trata de um único homem—mas sim de uma forma de fazer política que ganha força dentro e fora dos Estados Unidos, inclusive em partes da América Latina.
Posto isso, é indiscutível que nenhum país esteve tão exposto a essa nova realidade quanto o México. Nossa relação de interdependência com os Estados Unidos é única, expressa por números que muitos mexicanos já sabem de cor—o destino de mais de 80% das nossas exportações, quase $900 bilhões em comércio bilateral a cada ano e a origem de mais de $60 bilhões anuais em remessas, o equivalente a 3,4% do nosso PIB. Nossa integração não diz respeito apenas a dólares, mas a pessoas—mais da metade dos mexicanos afirma atualmente ter um parente próximo vivendo nos Estados Unidos. Diante desses laços profundos, a recente transição de um sistema de regras previsíveis para uma negociação ad hoc conduzida país a país, em termos que vão muito além do comércio, abalou nossa nação em suas bases.
A recente transição de um sistema de regras previsíveis para uma negociação ad hoc conduzida país a país, em termos que vão muito além do comércio, abalou nossa nação em suas bases.
Talvez inevitavelmente, alguns mexicanos tenham se perguntado se existe outro caminho: se o México deveria tomar medidas para reduzir sua dependência dos Estados Unidos por meio do fortalecimento de laços com outros parceiros ou reestruturando sua própria economia para se tornar mais autossuficiente. Outros observam a estratégia mais combativa do Canadá e se questionam se o México não deveria adotar a mesma postura.
O instinto de pensar grande e tentar formular um plano estratégico de sobrevivência para os próximos anos é fundamentalmente correto. Mas qualquer solução precisa levar em conta que, apesar de todo o ruído, a posição comercial do México em relação aos Estados Unidos permanece bastante sólida em comparação à de outros países. É preciso considerar a possibilidade de que elementos da visão de mundo de Trump sobrevivam ao fim de seu mandato em 2029, independentemente de quem o suceder. Devemos, ainda, levar em conta os desafios internos, incluindo a deterioração do perfil fiscal do México e as realidades políticas enfrentadas pela presidente Claudia Sheinbaum. Em suma, qualquer plano estratégico precisa reconhecer com clareza o que o México pode—e o que não pode—controlar, combinando uma dose de realismo geopolítico com medidas essenciais que podemos adotar para colocar nossa própria casa em ordem.
Cooperação clara
Confrontado com a pressão constante da administração Trump, o governo Sheinbaum respondeu não com enfrentamento—mas com um grau excepcional de cooperação.
De fato, o número de interceptações de migrantes na fronteira entre os EUA e o México caíram de mais de 2 milhões em 2022 para 237.538 em 2025, o menor número em 55 anos. As mortes por fentanil nos EUA foram reduzidas aproximadamente à metade no mesmo período, caindo para cerca de 37.400. O país ampliou o compartilhamento de inteligência, as operações conjuntas e o treinamento, aceitou uma maior presença da segurança dos EUA em sua embaixada e enviou 178 criminosos de alto escalão aos EUA—92 deles expulsos sob a Lei de Segurança Nacional, entre os quais o famoso líder do tráfico Rafael Caro Quintero. Em fevereiro, o Exército, atuando com base em informações de inteligência compartilhadas com os EUA, matou Nemesio Oseguera, “El Mencho”, chefe do Cartel Jalisco Nova Geração.
Esta foi a demonstração mais clara que o México poderia dar de sua resolução de preservar a parceria a quase qualquer custo. Por que a presidente Sheinbaum e sua equipe adotaram essa postura? Porque, por mais que queiram atualmente reduzir a enorme concentração com os EUA, a diversificação é uma estratégia de longo prazo, mesmo quando perseguida com determinação. Como não se pode responder a um desafio de curto prazo com uma abordagem de longo prazo, o México optou por dobrar a aposta na cooperação e integração com os EUA. Outra prova disso foi a adoção, a partir de janeiro de 2026, de novas tarifas específicas de 5% a 50% sobre produtos de países com os quais não temos um acordo de livre comércio, incluindo China, Índia, Coreia do Sul e Vietnã. Essa decisão pareceu explicitamente destinada a responder às preocupações de Washington com a crescente presença chinesa nas cadeias de suprimento da América do Norte.
No comércio propriamente dito, o México negociou em três frentes simultâneas.
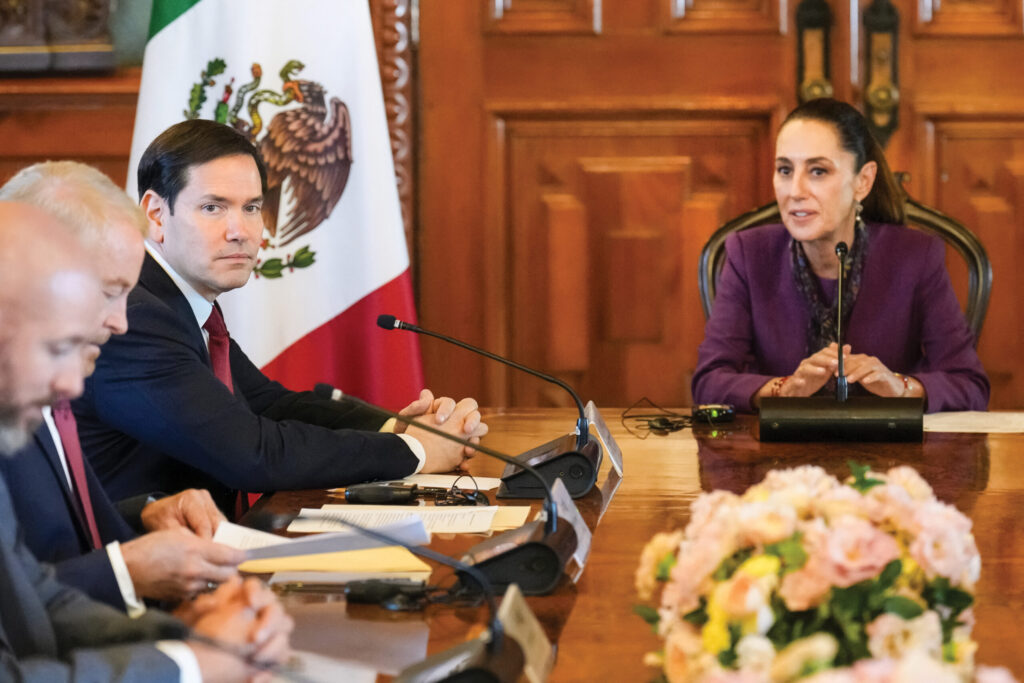
A primeira é uma lista de 54 barreiras não tarifárias entregue pelo secretário de Estado dos EUA, Marco Rubio, em setembro de 2025, à presidente Sheinbaum—que, mais tarde naquele ano, afirmou que esses pontos estavam próximos de uma resolução. O Relatório de Estimativa do Comércio Nacional, do Representante Comercial dos Estados Unidos, reúne esses pontos em algumas áreas, com destaque para energia: de licenças revogadas e a incorporação do regulador independente ao ministério da Energia até os pagamentos em atraso da Pemex a empresas norte-americanas, que ultrapassavam $2,5 bilhões no final de 2025, passando pelos setores agrícola, farmacêutico, de telecomunicações e de propriedade intelectual.
Jacquelyn Martin/POOL/AFP via Getty Images
A segunda frente é a negociação formal, com quatro rodadas bilaterais desde o fim de maio de 2026, incluindo uma rodada realizada em Washington em setembro. No centro da discussão estão o déficit comercial e as regras de origem, com a administração Trump pressionando por maior transparência quanto ao conteúdo mexicano e por uma participação fixa do valor produzido nos EUA em cada veículo, o que o México rejeita por considerar uma violação do tratado, além de tarifas de 50% sobre o aço e o alumínio e de uma ofensiva de “segurança econômica” contra insumos chineses. O secretário de Economia do México, Marcelo Ebrard, classificou as conversas iniciais como construtivas. Existe, inclusive, a possibilidade de uma negociação permanente que leve constantemente à mesa questões comerciais e não comerciais, permitindo aos Estados Unidos fazer exigências em áreas como segurança e recursos naturais (como já ocorreu com a água).
A terceira frente é mais discreta e política, conduzida por canais diplomáticos e bastidores, na qual o México propõe, por exemplo, comprar mais produtos norte-americanos e encontrar maneiras de vender um pouco menos e investir mais do outro lado da fronteira, ajudando a aliviar a tensão contínua em torno do déficit comercial não resolvido.
Termos favoráveis
O resultado líquido de tudo isso é o seguinte: devido às concessões feitas, e também em virtude da geografia e da complexa interdependência, o México ainda mantém uma das posições mais favoráveis entre todos os países que comercializam com os Estados Unidos.
Cerca de 87% das exportações mexicanas entram nos Estados Unidos isentas de impostos, e a tarifa efetiva incidente sobre elas gira em torno de 3,4%, em comparação com 21,7% para a China, 10.9% para o Brasil e 9,1% para a Índia. O perfil do comércio também mudou, passando de automóveis para eletrônicos, de modo que os equipamentos de informática superaram os veículos como o principal produto individual exportado do México para o norte. Grande parte disso refere-se a hardware para servidores e data centers. Nesse segmento, o México fornece atualmente cerca de um quarto de todas as importações dos EUA em produtos relacionados à IA, equiparando-se a Taiwan e superando amplamente a China.
Paralelamente a todas as suas concessões, o México possui prioridades e linhas vermelhas bem definidas: manter a estrutura comercial o mais intacta possível, preservar as tarifas reduzidas e escassas e, acima de tudo, resguardar-se contra um cancelamento definitivo do USMCA e uma onda mais ampla de tarifas. Ao mesmo tempo que preserva esse tratamento preferencial relativo, o país evita o que considera ameaças existenciais: intervenções unilaterais dos EUA no âmbito da segurança—ou seja, ações militares em seu solo (por drones ou outros meios)—e na política interna, percebidas pelo governo como pressões crescentes por meio do cancelamento de vistos, processos judiciais e pedidos de extradição de militantes do Morena. Ultrapassar esses limites rígidos anularia imediatamente a enorme margem de manobra de que a presidente Sheinbaum dispõe para gerir as tensões com os EUA, obrigando-a a adotar uma linha dura indesejada com o eterno vizinho do México e seu principal parceiro comercial no futuro previsível.
Em um cenário de tamanha incerteza, a resposta do México tem sido tão racional quanto possível, mas a estratégia ainda pode ser aprimorada. Só se pode governar aquilo que está sob seu controle, e é aí que a maior parte da energia deve ser empregada.
Graus de controle
Existem três direções nas quais o México dispõe de alguma margem de manobra.
A primeira é geopolítica e encontra-se, em grande medida, fora do alcance do governo. Desde a escalada do conflito no Oriente Médio no final de fevereiro, os preços do petróleo, dos fertilizantes e do frete marítimo subiram, uma vez que o bloqueio do Estreito de Ormuz interrompeu um quinto do fornecimento mundial de petróleo. Para o México, a alta do petróleo já não representa os ganhos extraordinários do passado. A economia depende hoje muito menos das exportações de petróleo bruto, que caíram de 1,1 milhão de barris por dia em 2019 para cerca de 0,3 milhão em 2026, enquanto ainda recorra fortemente a combustíveis importados. Assim, preços mais altos trazem receita extra para a Pemex, mas também elevam o custo dessas importações e pressionam as contas públicas.
A segunda é a relação com os Estados Unidos, que o México não pode controlar, mas pode gerenciar e mitigar riscos ao máximo. O governo mexicano não entrou em atrito público com o presidente Trump, negando-lhe o embate que ele aprecía e mantendo a temperatura baixa. Atuou em todos os canais simultaneamente, formais e discretos, para chegar aos tomadores de decisões nos Estados Unidos, de autoridades federais a governadores e dirigentes de empresas cujas cadeias de suprimento passam pelo México. O país cooperou até onde pôde, mantendo-se firme nas linhas vermelhas mencionadas anteriormente.
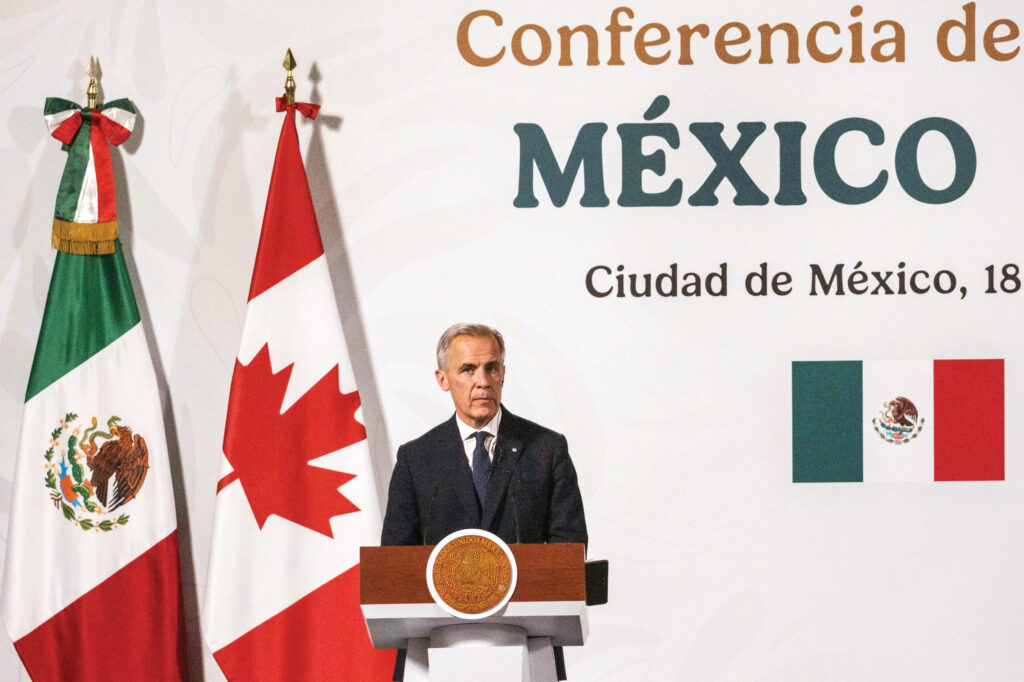
O espaço para melhorar essa abordagem está principalmente em uma melhor coordenação da estratégia, da narrativa e dos diversos interlocutores envolvidos em sua execução. Coerência e consistência são essenciais. Vale mencionar como essa abordagem difere dramaticamente daquela adotada pelo Canadá, mas, para compreender essa disparidade, é preciso entender os diferentes contextos políticos mexicano e canadense. A presidente Sheinbaum não tem dos eleitores um mandato nacionalista para confrontar abertamente o presidente Trump, ao contrário do primeiro-ministro Mark Carney, o que ajuda a explicar por que ele chegou ao cargo em primeiro lugar. Pontos de partida e contextos são essenciais para compreender as respostas políticas.
Luis Antonio Rojas/Bloomberg via Getty Images
A terceira e talvez mais importante direção é aquela que está sob total controle do governo mexicano: fazer a lição de casa.
De fato, a atual incerteza em torno do México decorre não apenas da geopolítica, mas do contexto interno, sob a forma de uma maior concentração de poder e de um enfraquecimento dos contrapesos institucionais. Uma reforma em 2024 eliminou sete órgãos autônomos, entre eles a Comissão Federal de Concorrência Econômica (COFECE) e a Comissão de Energia (CRE), transferindo suas funções para agências governamentais. Uma reforma judicial introduziu eleições diretas para todo o Judiciário federal, tornando o México o único país do mundo a eleger por voto popular a totalidade do seu Poder Judiciário federal, incluindo a Suprema Corte, o que comprometeu sua imparcialidade judicial e sua qualidade técnica. A participação na primeira eleição foi de apenas cerca de 13% entre mais de 99 milhões de eleitores aptos.
A atual incerteza decorre não apenas da geopolítica, mas do contexto interno, sob a forma de uma maior concentração de poder e de um enfraquecimento dos contrapesos institucionais.
Para os investidores, essas mudanças geram um alto grau de incerteza, somadas a uma regulamentação em constante transformação, a imprevisibilidade na execução de contratos e a uma burocracia significativa. O México atraiu um recorde de $40,8 bilhões em investimento estrangeiro direto em 2025, mas apenas 18% correspondiam a novos investimentos. O investimento físico federal caiu 7,9% em termos reais no primeiro semestre de 2026. A resposta foi o Plan México, um portfólio de projetos de $277 bilhões que visa elevar o investimento de 20,1% do PIB em 2020 para mais de 25% em 2026 e 28% até 2030; 15 polos de desenvolvimento com meta de criação de 300 mil empregos; e um novo escritório de investimentos que promete aprovações de qualificação em até 30 dias.
O ponto de partida é sensato, mas a execução tem se mostrado mais difícil. Em 2025, o governo federal orçou $44,7 bilhões para investimento físico, mas o gasto efetivo atingiu apenas $40,1 bilhões (90% do orçamento). Para contextualizar, o portfólio de investimentos que sustenta o Plan México implica necessidades médias anuais de investimento de cerca de $46,2 bilhões até 2030. Isso ocorre, porém, em um cenário de queda do investimento; a formação bruta de capital fixo caiu de 23,8% do PIB em 2024 para 22,4% em 2025 e registrou nova queda de 3,0% em relação ao ano anterior no primeiro trimestre de 2026.
A lacuna de credibilidade
Analisando o quadro mais amplo, outros alertas amarelos estão se acendendo: o PIB expandiu-se apenas 0,5% em 2025. Depois de uma contração de 0,3% na comparação trimestral no primeiro trimestre de 2026, a economia se recuperou 1,4% no segundo. Esse desempenho levou o Banco do México a elevar sua projeção de crescimento para 2026 de 1,1% para 1,6%, prevendo agora um crescimento de 2,0% em 2027, embora o banco central avalie que o balanço de riscos para o crescimento penda para o lado negativo. A média de crescimento do PIB nos oito anos desde que o Morena chegou ao poder foi de apenas 0,8%, dificultando a consolidação fiscal. Déficits persistentes estão levando o estoque da dívida pública a máximas históricas, um peso já visível em um orçamento no qual os pagamentos de juros saltaram de cerca de 12% da receita governamental em 2015 para mais de 20% em 2025, o aumento mais acentuado desse tipo nas Américas.
Essa lacuna de credibilidade já se reflete nas classificações de risco do México. Desde 2018, o país sofreu uma queda acumulada de seis degraus nas três principais agências de classificação (Moody’s, Fitch e S&P), com a Moody’s e a Fitch rebaixando o México ao menor nível que ainda se qualifica como grau de investimento e a S&P posicionando-o apenas um degrau acima desse patamar. A Moody’s rebaixou o México novamente em maio de 2026, a S&P alterou sua perspectiva para negativa e a Fitch manteve uma perspectiva estável. As notas dos emissores mexicanos poderão sofrer alterações nos próximos 12 a 24 meses caso a solvência soberana se deteriore. Além disso, a Pemex está no centro dessa pressão: o apoio federal atingiu cerca de $35 bilhões (1,9% do PIB) em 2025, enquanto a dívida pública subiu de 43,6% do PIB em 2018 para 53,2% em 2025, com projeção de alcançar 54% em 2026. Isso eleva perigosamente a exigência sobre a capacidade de execução.
O que pode ser feito, então?
Um ponto de partida é a segurança regulatória no setor de energia, no qual o apetite por investimentos é enorme. Uma maior previsibilidade é um requisito tanto para a produção existente quanto para novos investimentos, particularmente nos campos de data centers e fabricação de semicondutores. O passo seguinte é transformar esse apetite em projetos passíveis de investimento. O México ainda precisa de um arcabouço que garanta aos geradores privados visibilidade de longo prazo suficiente para o comprometimento de capital: tarifas previsíveis e regras para energia limpa, licitações transparentes para novas capacidades e decisões regulatórias pautadas por procedimentos claros e imparciais.
Contudo, regras mais claras pouco adiantarão se os projetos continuarem travados na burocracia ou não forem pagos. Embora a dívida da Pemex com fornecedores tenha caído de $27,6 bilhões no final de 2024 para $22,6 bilhões em 2025, ela ainda somava $21,4 bilhões durante o primeiro semestre de 2026—quase três vezes o nível registrado em 2018. Os projetos precisam de uma cadeia única e eficaz de prestação de contas e eficiência, do licenciamento ao pagamento. Esses atrasos apontam para um problema mais profundo: o modelo operacional da Pemex. A dívida financeira caiu de $105,8 bilhões em 2018 para $79 bilhões no primeiro trimestre de 2026, mas isso ocorreu após um apoio governamental expressivo. Embora o modelo de desenvolvimento misto ofereça um caminho a seguir, permitindo que a Pemex compartilhe investimentos e riscos com parceiros privados, nada teria tanto impacto quanto uma reformulação estrutural do modelo de negócios, com mais transparência, governança aprimorada, resolução de passivos previdenciários, foco na rentabilidade e enxugamento das operações para concentrar-se em áreas competitivas.
Na ausência de soluções mais profundas para a Pemex, de um gasto social mais direcionado e eficiente ou de uma melhoria geral no clima de investimentos, o governo precisará aumentar suas receitas. Algumas figuras do partido da presidente aventaram a possibilidade de uma reforma tributária, mas o apoio no Congresso a uma medida dessa magnitude é incerto, especialmente com a aproximação das eleições legislativas de 2027. Uma alternativa que criaria espaço fiscal sem aumentos generalizados de impostos federais seria uma reforma do imposto sobre a propriedade. A arrecadação desse imposto foi de apenas $3,6 bilhões em 2024—cerca de 0,2% do PIB. Por meio de mudanças como a criação de um cadastro nacional de imóveis, a atualização de avaliações e a fixação de faixas de alíquotas mínimas, o governo poderia arrecadar uma receita adicional equivalente a 2,8% do PIB.
Tão importante quanto isso, o governo deveria colocar um ponto final nos reajustes insustentáveis de dois dígitos no salário mínimo, realizados nos últimos anos. Embora certo grau de recomposição fosse necessário, o poder de compra já se recuperou em 154,2%, enquanto o salário mínimo geral subiu 256,5% entre 2018 e 2026. Os aumentos futuros deveriam acompanhar mais de perto a inflação e a produtividade, preservando os ganhos dos últimos anos sem criar uma limitação adicional ao emprego formal e ao crescimento.
O México não pode prever o próximo choque vindo do complexo contexto geoeconômico, tampouco de uma Washington imprevisível, mas certamente pode determinar o grau de resiliência de sua economia e do ambiente que a sustenta quando esse choque eventualmente ocorrer. Evitar danos autoinfligidos é o escudo mais importante contra a incerteza e a volatilidade. É hora de aceitarmos que estamos em transição para um mundo novo que será, de fato, mais ousado e arrojado do que pautado por princípios e cooperação. Precisamos revisar nossos referenciais mentais e planos de ação para aprimorar nossos mecanismos antifragilidade, e isso começa pela redução de nossas vulnerabilidades internas. Temos uma lição de casa considerável a fazer.
ABOUT THE AUTHOR
Vanessa Rubio-Márquez
Reading Time: 12 minutesRubio-Márquez is a professor of practice at the London School of Economics (LSE) School of Public Policy and a senior advisor at McLarty Associates. Previously she was a member of Mexico’s Senate and a deputy minister in the finance, foreign affairs and social development ministries.
NEW AQ: A Middle Path for Mexico
Mexico can cope with uncertainty in the U.S. by focusing on domestic reforms.