

Este artículo está adaptado del informe especial de AQ sobre el camino a seguir para México | Read in English | Ler em português
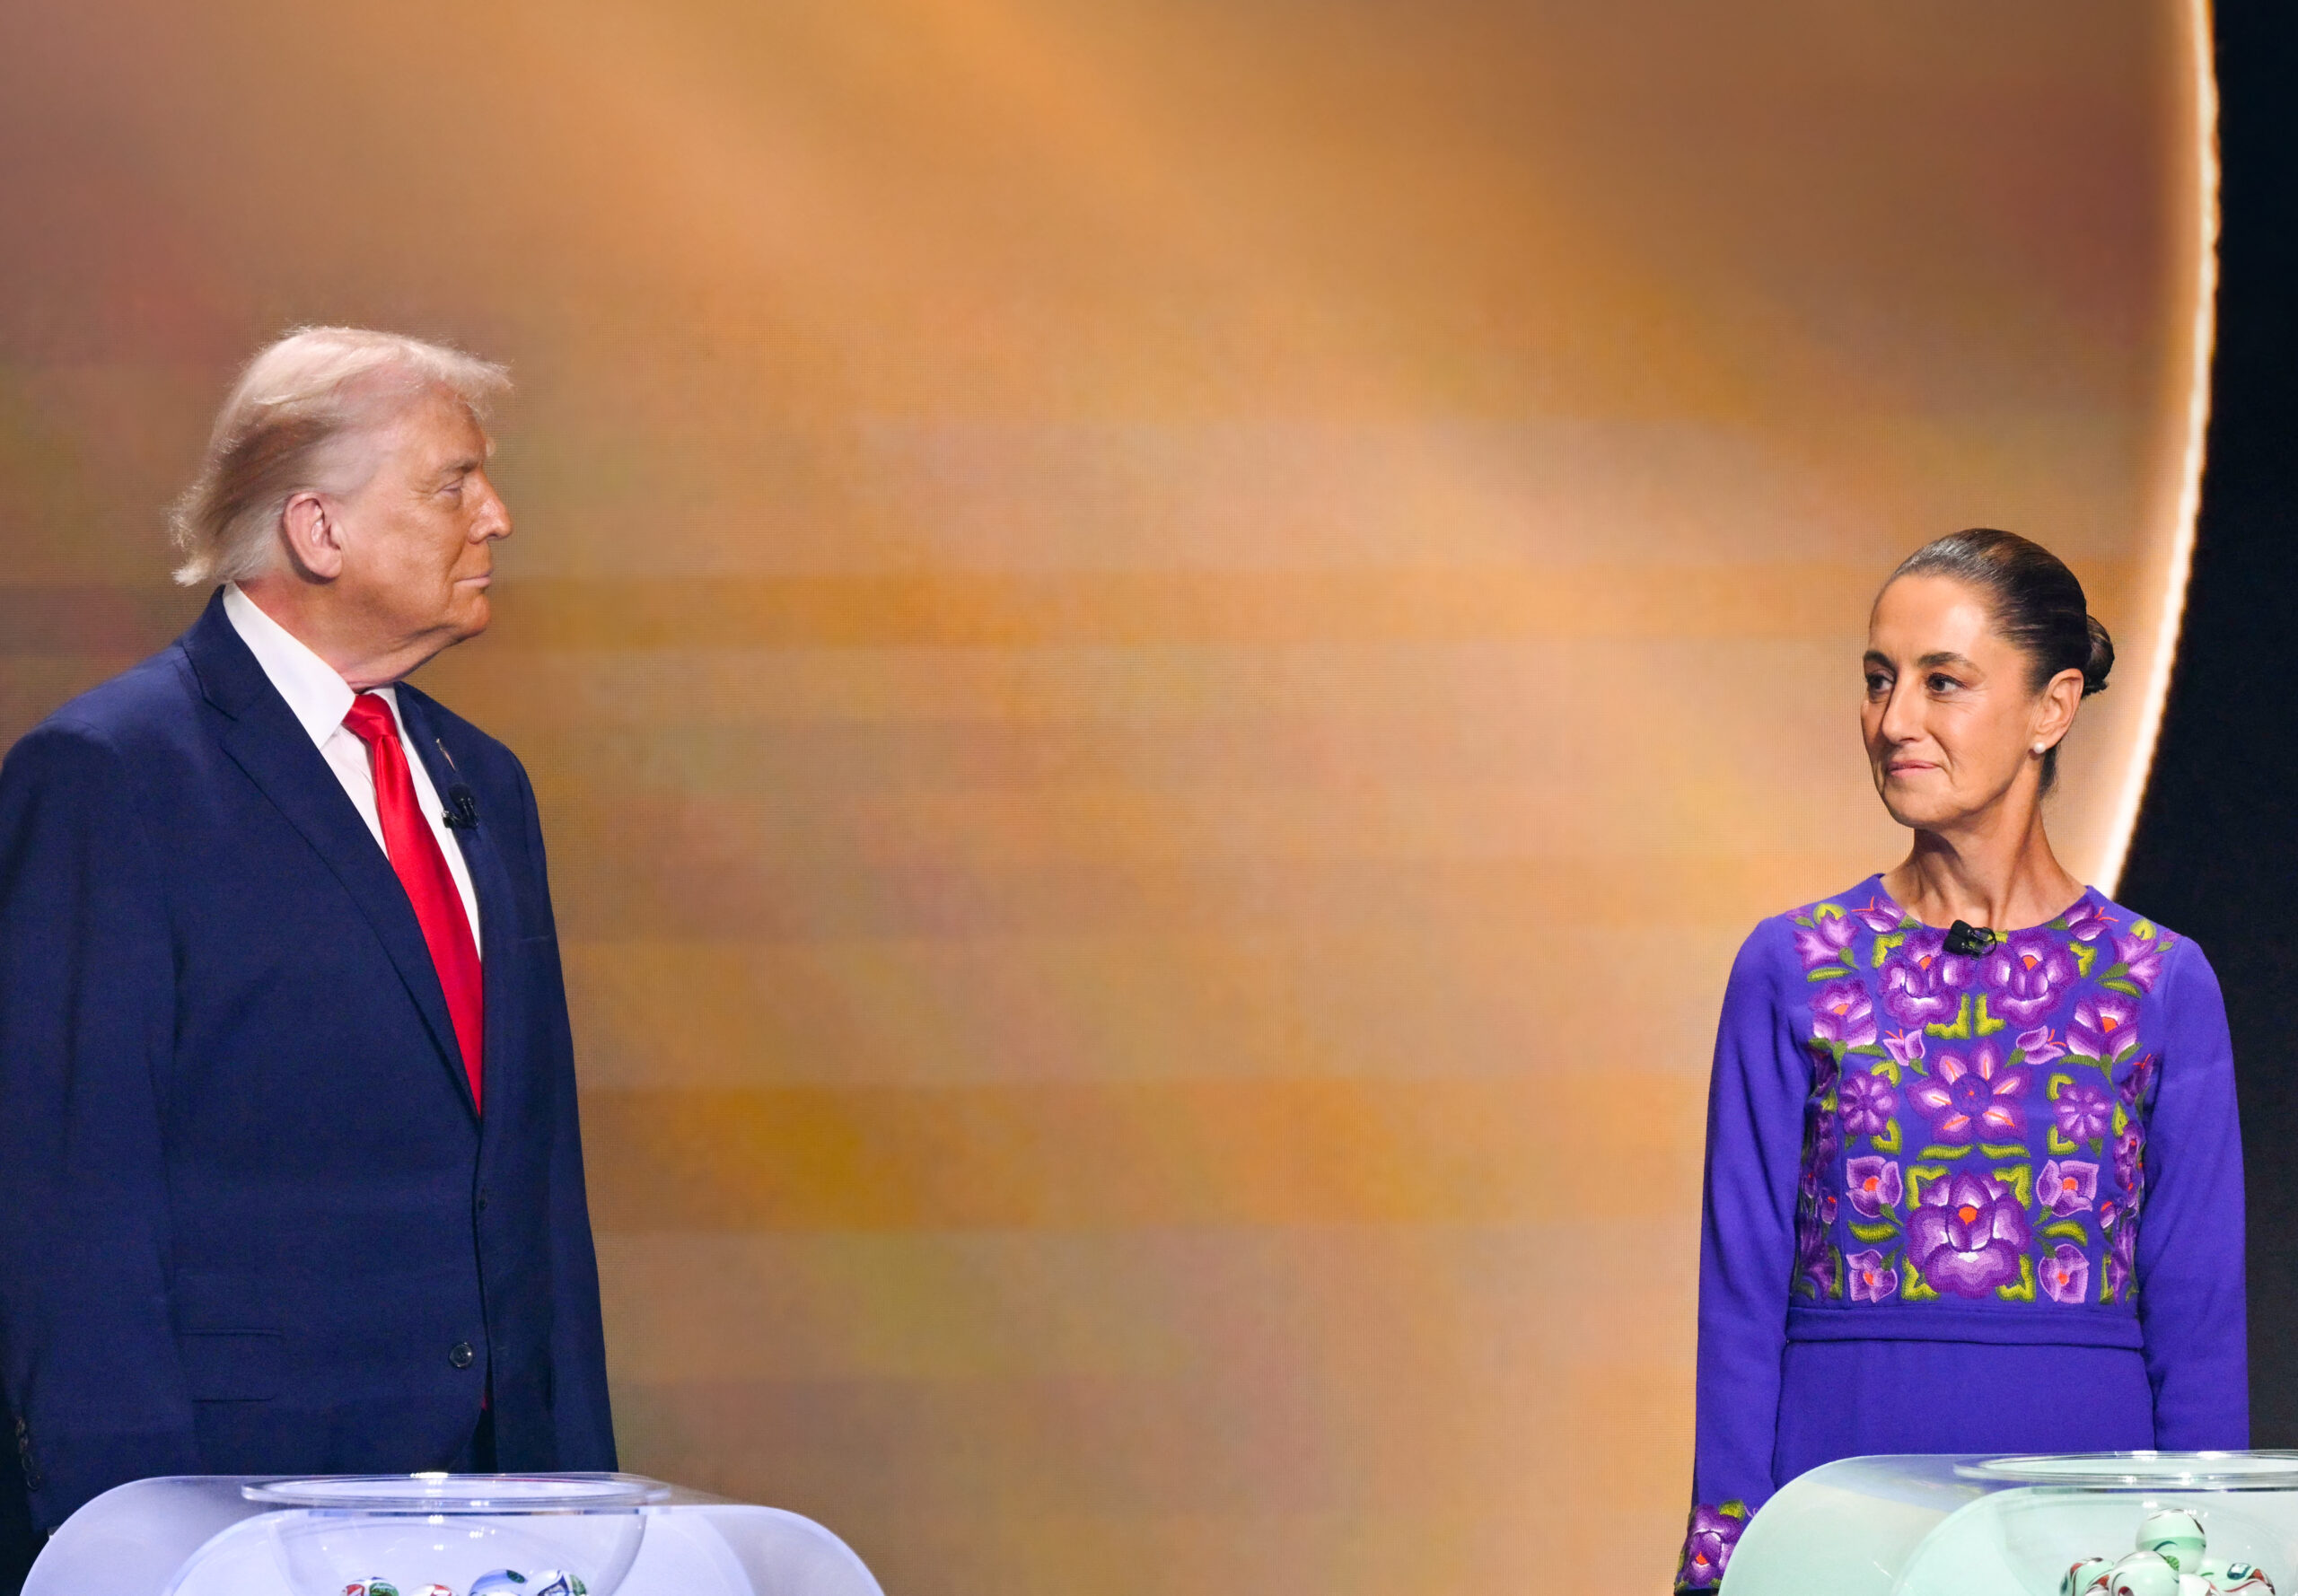
La segunda presidencia de Donald Trump ha visto lo inimaginable convertirse en realidad—no solo para México, sino también para el mundo. Desde declarar su intención de anexar Groenlandia o hacer de Canadá el estado número 51 de Estados Unidos, afirmar repetidamente que la guerra en Irán ha terminado o anunciar planes para convertir Gaza en una riviera del Oriente Medio, hasta la forma en que se refiere y se comunica con sus pares globales, generaliza sobre países y reduce problemas complejos a soluciones rápidas, seguimos sin entender estas acciones no como ideas aisladas y aleatorias, sino como una forma completamente nueva de pensar sobre el mundo. No es solo Trump, no es solo un hombre—sino una manera de hacer política que está ganando terreno dentro y fuera de Estados Unidos, incluso en partes de América Latina.
Dicho esto, podría decirse que ningún país ha estado tan expuesto a esta nueva realidad como México. Nuestra relación de interdependencia con Estados Unidos es única, capturada en cifras que muchos mexicanos ya pueden recitar de memoria: el destino de más del 80% de nuestras exportaciones, casi $900.000 millones en comercio bilateral cada año, y la fuente de más de $60.000 millones anuales en remesas, equivalentes al 3,4% de nuestro PIB. Nuestra integración no se trata solo de dólares, sino de personas—más de la mitad de los mexicanos dicen que ahora tienen un familiar cercano viviendo en Estados Unidos. Dadas estas profundas conexiones, el reciente cambio de un sistema de reglas predecibles a uno de negociación ad hoc, país por país, en términos que van mucho más allá del comercio, ha sacudido a nuestra nación hasta sus cimientos.
El reciente cambio de un sistema de reglas predecibles a uno de negociación ad hoc negociado país por país, en términos que van mucho más allá del comercio, ha sacudido a nuestra nación hasta sus cimientos.
Quizás inevitablemente, algunos en México se han preguntado si existe otro camino. Si México debería tomar medidas para reducir su dependencia de Estados Unidos, buscando vínculos con otros socios o reestructurando su propia economía para volverse más autosuficiente. Otros observan la estrategia más confrontacional de Canadá y se preguntan si México debería adoptar algo similar.
El instinto de pensar en grande e intentar elaborar un plan estratégico de supervivencia para los próximos años es, en esencia, correcto. Pero cualquier solución debe tener en cuenta que, a pesar de todo el ruido, la posición comercial de México frente a Estados Unidos sigue siendo bastante sólida en comparación con la de otros países. Deben considerar la posibilidad de que elementos de la visión del mundo de Trump puedan sobrevivir al final de su mandato en enero de 2029, independientemente de quién lo suceda. Deben contemplar los desafíos internos, incluido el deterioro del perfil fiscal de México, y las realidades políticas que enfrenta la presidenta Claudia Sheinbaum. En resumen, cualquier plan estratégico debe reconocer claramente qué puede—y qué no puede—controlar México, combinando una dosis de realismo geopolítico con pasos esenciales que podemos tomar para poner nuestra propia casa en orden.
Cooperación clara
Ante la presión constante de la administración Trump, el gobierno de Sheinbaum ha respondido no con confrontación—sino con una cooperación excepcional.
Los encuentros con migrantes en la frontera entre Estados Unidos y México cayeron de más de 2 millones en 2022 a 237.538 el año pasado, la cifra más baja en 55 años. Las muertes por fentanilo en Estados Unidos prácticamente se redujeron a la mitad en el mismo período, a alrededor de 37.400. México amplió el intercambio de inteligencia, las operaciones conjuntas y la capacitación, aceptó una mayor presencia de seguridad de Estados Unidos en su embajada y extraditó a 178 delincuentes con precio sobre sus cabezas, 92 expulsados bajo su Ley de Seguridad Nacional, entre ellos el infame narcotraficante Rafael Caro Quintero. En febrero, el ejército, actuando con base en inteligencia compartida con Estados Unidos, abatió a Nemesio Oseguera, “El Mencho”, jefe del Cártel Jalisco Nueva Generación.
Esta ha sido la prueba más clara de que México ha estado decidido a preservar la asociación a casi cualquier costo. ¿Por qué la presidenta Sheinbaum y su equipo adoptaron tal posición? Porque sin importar cuánto quisieran desinvertir de la enorme concentración con Estados Unidos, la diversificación es una estrategia a largo plazo, incluso si se persigue con celeridad. Como no se puede responder a un desafío de corto plazo con un enfoque de largo plazo, México optó por profundizar la cooperación e integración con Estados Unidos. Una prueba adicional fue la incorporación, a partir de enero de 2026, de nuevos aranceles específicos del 5 al 50% sobre bienes procedentes de países con los que no tenemos un tratado de libre comercio, incluidos China, India, Corea del Sur y Vietnam. Esta decisión parecía estar diseñada explícitamente para atender las preocupaciones de Washington sobre la creciente presencia china en las cadenas de suministro de América del Norte.
En materia comercial, México ha negociado en tres frentes simultáneamente.
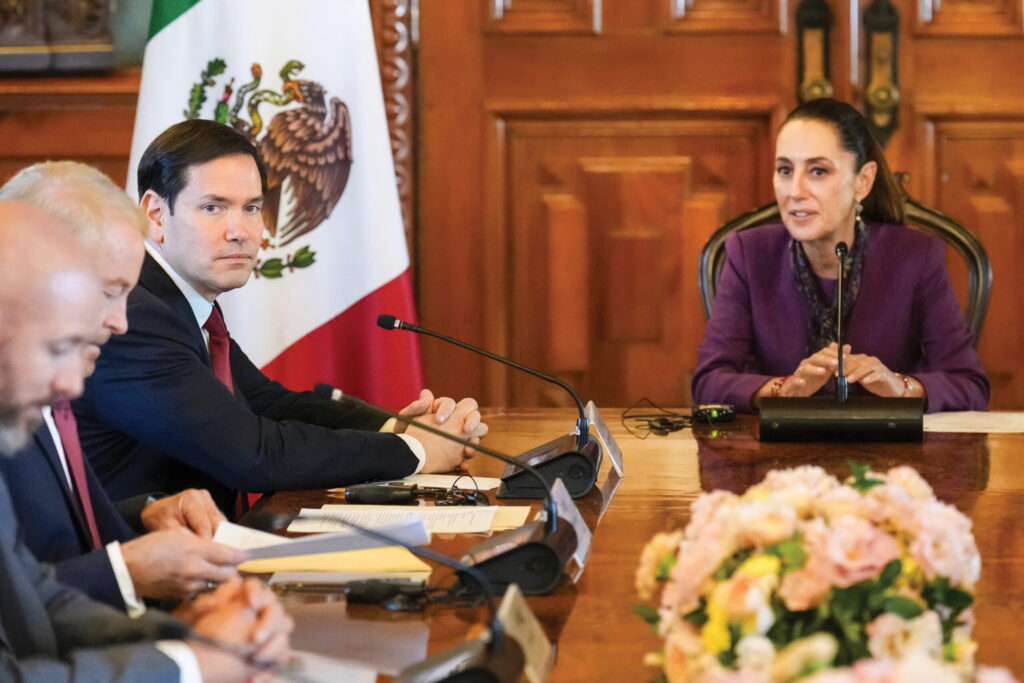
El primero es una lista de 54 puntos sobre barreras no arancelarias, entregada por el secretario de Estado de Estados Unidos, Marco Rubio, en septiembre de 2025, cuando se reunió con la presidenta Sheinbaum, quien más adelante en el año declaró que estaban cerca de resolverse. El reporte sobre Barreras al Comercio Internacional de la Oficina de Representación Comercial de Estados Unidos las agrupa, con energía a la cabeza. Allí figuran permisos revocados y la absorción del regulador del sector por parte de la Secretaría de Energía, junto con pagos vencidos de más de $2.500 millones al cierre de 2025 de Pemex a empresas estadounidenses, así como en agricultura, farmacéuticos, telecomunicaciones y propiedad intelectual.
Jacquelyn Martin/POOL/AFP via Getty Images
El segundo es la negociación formal: cuatro rondas bilaterales desde finales de mayo, incluyendo una ronda en septiembre en Washington. El déficit comercial y las reglas de origen están en el centro de la negociación, con la administración Trump presionando por mayor visibilidad del contenido mexicano y por una proporción fija del valor fabricado en Estados Unidos en cada vehículo. México rechaza la postura como una ruptura del tratado, junto con los aranceles del 50% sobre acero y aluminio y una política de “seguridad económica” contra los insumos chinos. El secretario de Economía de México, Marcelo Ebrard, calificó las primeras conversaciones de constructivas. Existe incluso la posibilidad de una negociación permanente que lleve a la mesa asuntos comerciales y no comerciales de manera constante, para que Estados Unidos pueda presentar demandas en materia de seguridad y de recursos nacionales (como ya ha ocurrido con el agua).
La tercera vía es más silenciosa y política, perseguida a través de canales diplomáticos e informales, con México ofreciendo, por ejemplo, comprar más bienes estadounidenses y encontrar formas de vender menos e invertir más en el vecino del norte para ayudar a reducir la tensión persistente del déficit comercial.
Condiciones favorables
El resultado neto de todo esto: gracias a lo que ha concedido y también a la geografía y a la compleja interdependencia, México sigue ocupando una de las posiciones más favorables de cualquier país que comercia con Estados Unidos.
Cerca del 87% de las exportaciones mexicanas ingresan libres de aranceles, y el arancel efectivo promedia alrededor del 3,4 %, frente al 21,7 % para China, el 10,9 % para Brasil y el 9,1 % para India. El comercio también se ha reorientado de los automóviles a la electrónica, de modo que los equipos de informática han superado a los vehículos como el mayor rubro de exportación individual de México hacia EE.UU. Gran parte corresponde a servidores y hardware para centros de datos, donde México ahora suministra alrededor de una cuarta parte de todas las importaciones estadounidenses de bienes relacionados con la inteligencia artificial, a la par de Taiwán y muy por encima de China.
Junto con todas sus concesiones, México tiene prioridades claras y líneas rojas: mantener el marco comercial lo más intacto posible, conservar pocos aranceles y bajos, y en general, protegerse contra una cancelación abierta del T-MEC y una ola más amplia de aranceles. Al preservar este tratamiento preferencial relativo, el país evita lo que considera amenazas existenciales: intervenciones unilaterales de Estados Unidos en materia de seguridad, es decir, acciones militares en su suelo (drones u otra modalidad) y en la política interna, percibidas por el gobierno como amenazas crecientes a través de la cancelación de visas, procesos judiciales y solicitudes de extradición de militantes de Morena. Traspasar estas líneas rojas cancelaría de inmediato los enormes márgenes de maniobra que tiene la presidenta Sheinbaum para gestionar las tensiones con Estados Unidos y la obligaría a adoptar una postura dura, indeseable, con el vecino eterno de México y su principal socio comercial en el futuro previsible.
En un entorno tan incierto, México ha respondido de la manera más racional posible, aunque la estrategia aún puede perfeccionarse. Solo se puede gobernar lo que está dentro del propio control, y ahí debe orientarse la mayor parte de la energía.
Grados de control
Hay tres direcciones en las que México tiene cierto margen de maniobra.
La primera es geopolítica, y está en gran medida fuera del alcance del gobierno. Desde que el conflicto en Oriente Medio se agravó a finales de febrero, los precios del petróleo, los fertilizantes y el flete marítimo se han incrementado, ya que el bloqueo del Estrecho de Ormuz ha interrumpido la quinta parte del suministro mundial de petróleo. Para México, los precios más altos del petróleo ya no representan el golpe de suerte que alguna vez significaron. La economía depende mucho menos ahora de las exportaciones de crudo—que cayeron de 1,1 millones de barriles diarios en 2019 a alrededor de 0,3 millones este año—mientras que sigue dependiendo en gran medida de combustibles importados. Los precios más altos generan ingresos adicionales para Pemex, pero también encarecen el costo de esas importaciones y pesan sobre las finanzas públicas.
La segunda es la relación con Estados Unidos, que México no puede controlar, pero sí gestionar y reducir los riesgos en la mayor medida posible. El gobierno mexicano no ha tenido roces públicos con el presidente Trump, negándole la pelea que tanto disfruta y manteniendo la temperatura baja. Ha trabajado todos los canales a la vez, formales y discretos, para llegar a quienes toman decisiones en Estados Unidos, desde funcionarios federales hasta gobernadores y directivos de empresas cuyas cadenas de suministro pasan por México. El país ha cooperado todo lo que puede mientras mantiene firmes las líneas rojas mencionadas.
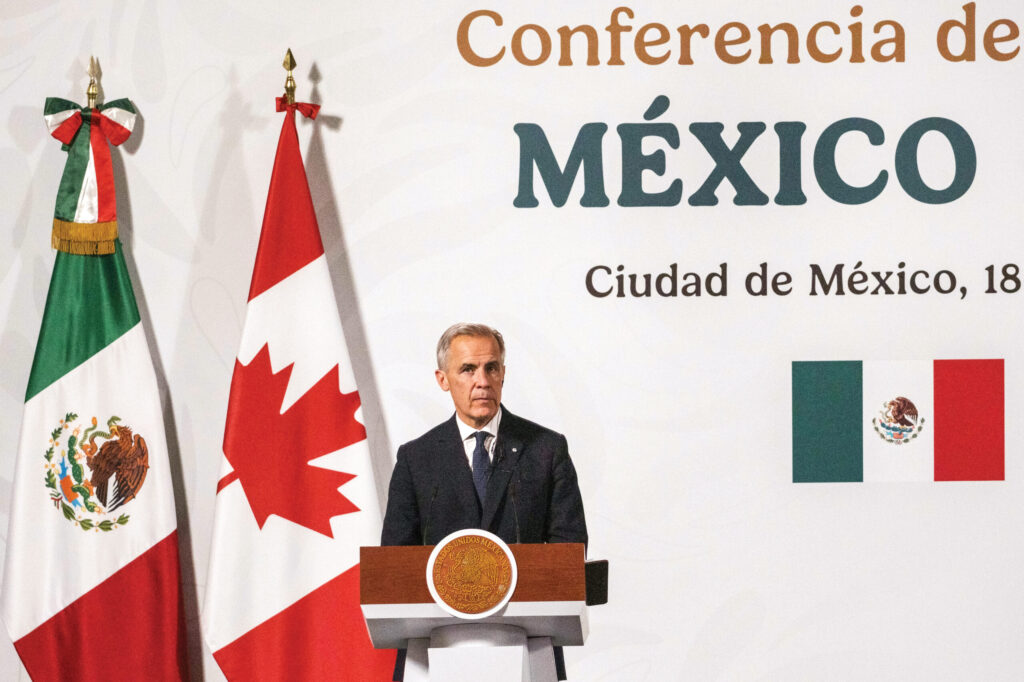
El espacio para mejorar el enfoque radica principalmente en una mejor coordinación entre la estrategia, el discurso y los diversos interlocutores que participan en su ejecución. La coherencia y la consistencia son esenciales. Vale la pena mencionar cuán dramáticamente diferente es este enfoque al que persigue Canadá, pero para entender esta disparidad es necesario comprender los distintos contextos políticos de México y Canadá. La presidenta Sheinbaum no cuenta con un mandato nacionalista de los votantes para confrontar abiertamente al presidente Trump, similar al del primer ministro Mark Carney, lo que ayuda a explicar por qué este obtuvo el cargo en primer lugar. Los puntos de partida y los contextos son esenciales para entender las respuestas de política pública.
Luis Antonio Rojas/Bloomberg via Getty Images
Tercero, y quizás lo más importante: lo que está bajo el pleno control del gobierno mexicano: la tarea pendiente.
En efecto, la incertidumbre actual sobre México no proviene solo de la geopolítica, sino también del contexto interno, en forma de una mayor concentración de poder y controles institucionales más débiles. Una reforma de 2024 eliminó siete organismos autónomos, entre ellos la Comisión Federal de Competencia Económica (COFECE) y la Comisión Reguladora de Energía (CRE), y transfirió sus funciones a dependencias gubernamentales. Una reforma judicial introdujo elecciones directas en todo el Poder Judicial federal, convirtiendo a México en el único país del mundo que elige a todo su Poder Judicial federal mediante voto popular, incluida la Suprema Corte, lo que reduce su imparcialidad y calidad técnica. La participación en la primera elección fue de apenas alrededor del 13% entre más de 99 millones de votantes habilitados.
La incertidumbre actual no proviene solo de la geopolítica, sino también del contexto interno, en forma de una mayor concentración de poder y controles institucionales más débiles.
Para los inversionistas, estos cambios generan gran incertidumbre junto con una regulación en constante cambio, una aplicación impredecible de los contratos y una burocracia significativa. México atrajo un récord de $40.800 millones en inversión extranjera directa en 2025, pero solo el 18% correspondió a inversión nueva. La inversión física federal luego cayó 7,9% en términos reales durante el primer semestre del año. La respuesta ha sido el Plan México, un portafolio de proyectos por $277.000 millones que busca incrementar la inversión del 20,1% en 2020 a más del 25% del PIB este año y 28% para 2030; 15 polos de desarrollo con miras a generar 300.000 empleos; y una nueva oficina de inversión que promete aprobaciones calificadas en 30 días.
El punto de partida es sensato, pero la ejecución ha sido más difícil. El año pasado, el gobierno federal presupuestó $44.700 millones para inversión física, pero el gasto real alcanzó solo $40.100 millones (el 90% del presupuesto). Para contextualizarlo, el portafolio de inversiones que sustenta el Plan México implica necesidades de inversión promedio anuales de alrededor de $46.200 millones hasta 2030. Sin embargo, esto ocurre en un contexto de inversión decreciente; la formación bruta de capital fijo cayó del 23,8% del PIB en 2024 al 22,4% el año pasado, y descendió 3% interanual en el primer trimestre de este año.
La brecha de credibilidad
Mirando el panorama general, otras señales están parpadeando en amarillo: el PIB creció apenas 0,5% el pasado año. Tras contraerse 0,3% trimestre a trimestre en el primer trimestre de 2026, la economía se recuperó 1,4% en el segundo. Esta recuperación llevó al Banco de México a elevar su estimación de crecimiento PIB para este año del 1,1% al 1,6%, y ahora espera un crecimiento del 2,0% en 2027, aunque el ente emisor considera que el balance de riesgos para el crecimiento está sesgado a la baja. El crecimiento promedio del PIB en los ocho años desde que Morena, el partido gobernante, llegó al poder ha sido de apenas 0,8%, lo que dificulta aún más la consolidación fiscal. Los déficits persistentes están empujando la deuda pública a máximos históricos, una carga que ya se hace visible en un presupuesto en el que los pagos de intereses han escalado de alrededor del 12% de los ingresos del gobierno en 2015 a más del 20% el año pasado, lo que representa el incremento más pronunciado de ese tipo en las Américas.
Esa brecha de credibilidad ya se está reflejando en las calificaciones crediticias de México. Desde 2018, México perdió un total de seis eslabones entre las tres principales calificadoras (Moody’s, Fitch y S&P), con Moody’s y Fitch calificando al país en el nivel más bajo del segmento de grado de inversión. Por su parte, S&P lo ubica solo un eslabón por encima de ese nivel. Moody’s volvió a rebajar la calificación de México en mayo pasado, S&P cambió su perspectiva a negativa, y Fitch mantuvo una perspectiva estable. Las calificaciones de los emisores mexicanos podrían modificarse en los próximos dos años si la solvencia soberana se deteriora. Además, Pemex es central en la presión: el apoyo federal alcanzó a cerca de $35.000 millones (1,9% del PIB) en 2025, mientras que la deuda pública subió del 43,6% en 2018 al 53,2% del PIB el año pasado. Se proyecta que alcance el 54% del PIB este año. Eso eleva peligrosamente el listón de ejecución.
¿Qué se puede hacer entonces?
Un punto de partida es la certeza regulatoria en el sector energético, donde el apetito por la inversión es enorme. Una mayor certeza es un requisito tanto para la generación existente como para las nuevas inversiones, particularmente en los campos de los centros de datos y la manufactura de semiconductores. El siguiente paso es convertir ese apetito en proyectos invertibles. México todavía necesita un marco regulatorio que dé a los generadores privados suficiente visibilidad a largo plazo para comprometer capital: tarifas predecibles y reglas de energía limpia, contratación transparente para nueva capacidad, y decisiones regulatorias regidas por procedimientos claros e imparciales.
Sin embargo, unas reglas más claras lograrán poco si los proyectos siguen atrapados en la burocracia o no se les paga. Aunque la deuda con proveedores de Pemex cayó de $27.600 millones a finales de 2024 a $22.600 millones el año pasado, aún sumaba $21.400 millones al primer semestre, casi tres veces su nivel de 2018. Los proyectos necesitan una cadena única y efectiva de responsabilidad y eficiencia desde el permiso hasta el pago. Esos adeudos apuntan a un problema más profundo: el modelo operativo de la petrolera estatal. La deuda financiera cayó de $105.800 millones en 2018 a $79.000 millones en el primer trimestre del año, pero esto ocurrió tras un apoyo gubernamental significativo. Si bien el esquema de desarrollo mixto ofrece un camino a seguir, permitiendo a Pemex compartir inversión y riesgo con socios privados, nada sería tan impactante como una reforma estructural del modelo de negocio que confiera mayor transparencia, mejor gobernanza, atención a los pasivos pensionarios, enfoque en la rentabilidad y una estructura más eficiente para concentrarse en las áreas competitivas.
Ante la falta de soluciones más profundas para Pemex, de un gasto social más focalizado y eficiente, o de una mejora general del clima de inversión, el gobierno debería buscar incrementar sus ingresos. Algunos líderes de Morena han planteado la posibilidad de una reforma fiscal, pero el apoyo a una medida tan amplia en el Congreso es incierto, especialmente con las elecciones legislativas de 2027 en el horizonte. Una alternativa que crearía espacio fiscal sin aumentos generalizados de impuestos federales sería una reforma al impuesto a la propiedad. Los ingresos por el impuesto a la propiedad fueron de apenas $3.600 millones en 2024—alrededor del 0,2 % del PIB. Mediante cambios como la implementación de un registro nacional de propiedades, la actualización de las valuaciones y la asignación de bandas de tasas mínimas, el gobierno probablemente podría recaudar ingresos adicionales de alrededor del 2,8% del PIB.
Igualmente importante es que el gobierno ponga fin a los insostenibles aumentos de doble dígito del salario mínimo de los últimos años. Si bien cierto grado de recuperación era necesario, el poder adquisitivo ya se ha recuperado en un 154,2% mientras que el salario mínimo general ha aumentado un 256,5% entre 2018 y 2026. Los aumentos futuros deberían seguir más de cerca la inflación y la productividad, preservando las ganancias de los últimos años sin generar una restricción adicional al empleo formal y al crecimiento.
México no puede prever el próximo choque derivado del complejo contexto geoeconómico, ni de un Washington impredecible, pero sí puede determinar cuán resilientes serán la economía y su entorno habilitador cuando este eventualmente llegue. Evitar el daño autoinfligido es el mejor escudo contra la incertidumbre y la volatilidad. Es hora de que aceptemos que estamos en transición hacia un mundo nuevo que será, en efecto, más valiente y audaz que principista y cooperativo. Necesitamos revisar nuestros marcos mentales y planes de acción para mejorar nuestros mecanismos de antifragilidad, y eso comienza por reducir nuestras vulnerabilidades domésticas. Tenemos una significativa tarea pendiente.
ABOUT THE AUTHOR
Vanessa Rubio-Márquez
Reading Time: 12 minutesRubio-Márquez is a professor of practice at the London School of Economics (LSE) School of Public Policy and a senior advisor at McLarty Associates. Previously she was a member of Mexico’s Senate and a deputy minister in the finance, foreign affairs and social development ministries.
NEW AQ: A Middle Path for Mexico
Mexico can cope with uncertainty in the U.S. by focusing on domestic reforms.